
Analisis Sentimen Berita adalah penelitian bersama Institut Teknologi Sepuluh Nopember (ITS) dan Kementerian Keuangan Republik Indonesia tentang hubungan sentimen berita dengan imbal hasil obligasi pemerintah Indonesia.
Tujuan Penelitian
Penelitian menguji apakah sentimen berita keuangan serta ekonomi Indonesia memiliki pengaruh terukur terhadap pergerakan imbal hasil obligasi. Kuantifikasi nuansa pemberitaan bertujuan menghasilkan sinyal berbasis data untuk melengkapi analisis pasar obligasi tradisional.
Komponen Utama
1. Pengumpulan Berita Otomatis
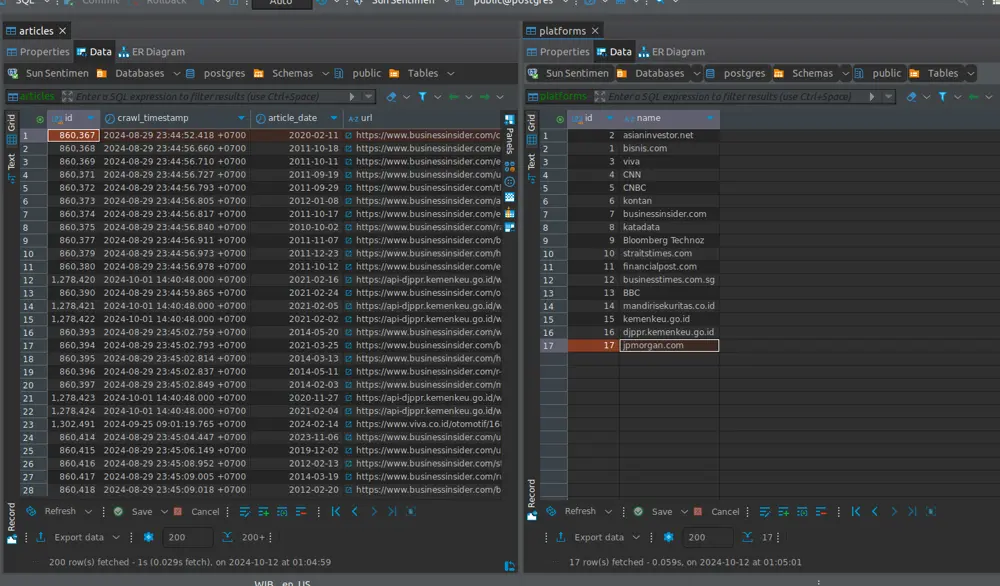
Scraper Python mengumpulkan artikel dari sumber berita keuangan serta ekonomi Indonesia secara terjadwal. Alur pemrosesan menangani paginasi, penghapusan duplikasi, dan ekstraksi HTML, lalu menyimpan judul, isi, tanggal publikasi, serta sumber secara terstruktur.
2. Prapemrosesan Teks
Teks dibersihkan dan dinormalisasi untuk NLP melalui penghapusan kata umum, tokenisasi bahasa Indonesia, serta persiapan masukan model klasifikasi sentimen.
3. Klasifikasi Sentimen
Model NLP yang disesuaikan dengan bahasa Indonesia dan ranah keuangan memberi skor setiap artikel. Skor dirangkum per hari serta per sumber untuk menghasilkan indeks sentimen gabungan.
4. Analisis Korelasi Imbal Hasil Obligasi
Indeks sentimen dibandingkan dengan data harian imbal hasil obligasi pemerintah pada berbagai tenor. Korelasi dengan jeda waktu dan pemodelan regresi menguji apakah sentimen mendahului, mengikuti, atau bergerak bersamaan dengan perubahan imbal hasil.
Tujuan dan Manfaat
Penelitian membantu memahami pengaruh informasi publik serta narasi media terhadap pasar surat utang negara dalam konteks ekonomi berkembang. Hasilnya mendukung analisis obligasi yang menggabungkan data teks dengan indikator makroekonomi tradisional.